
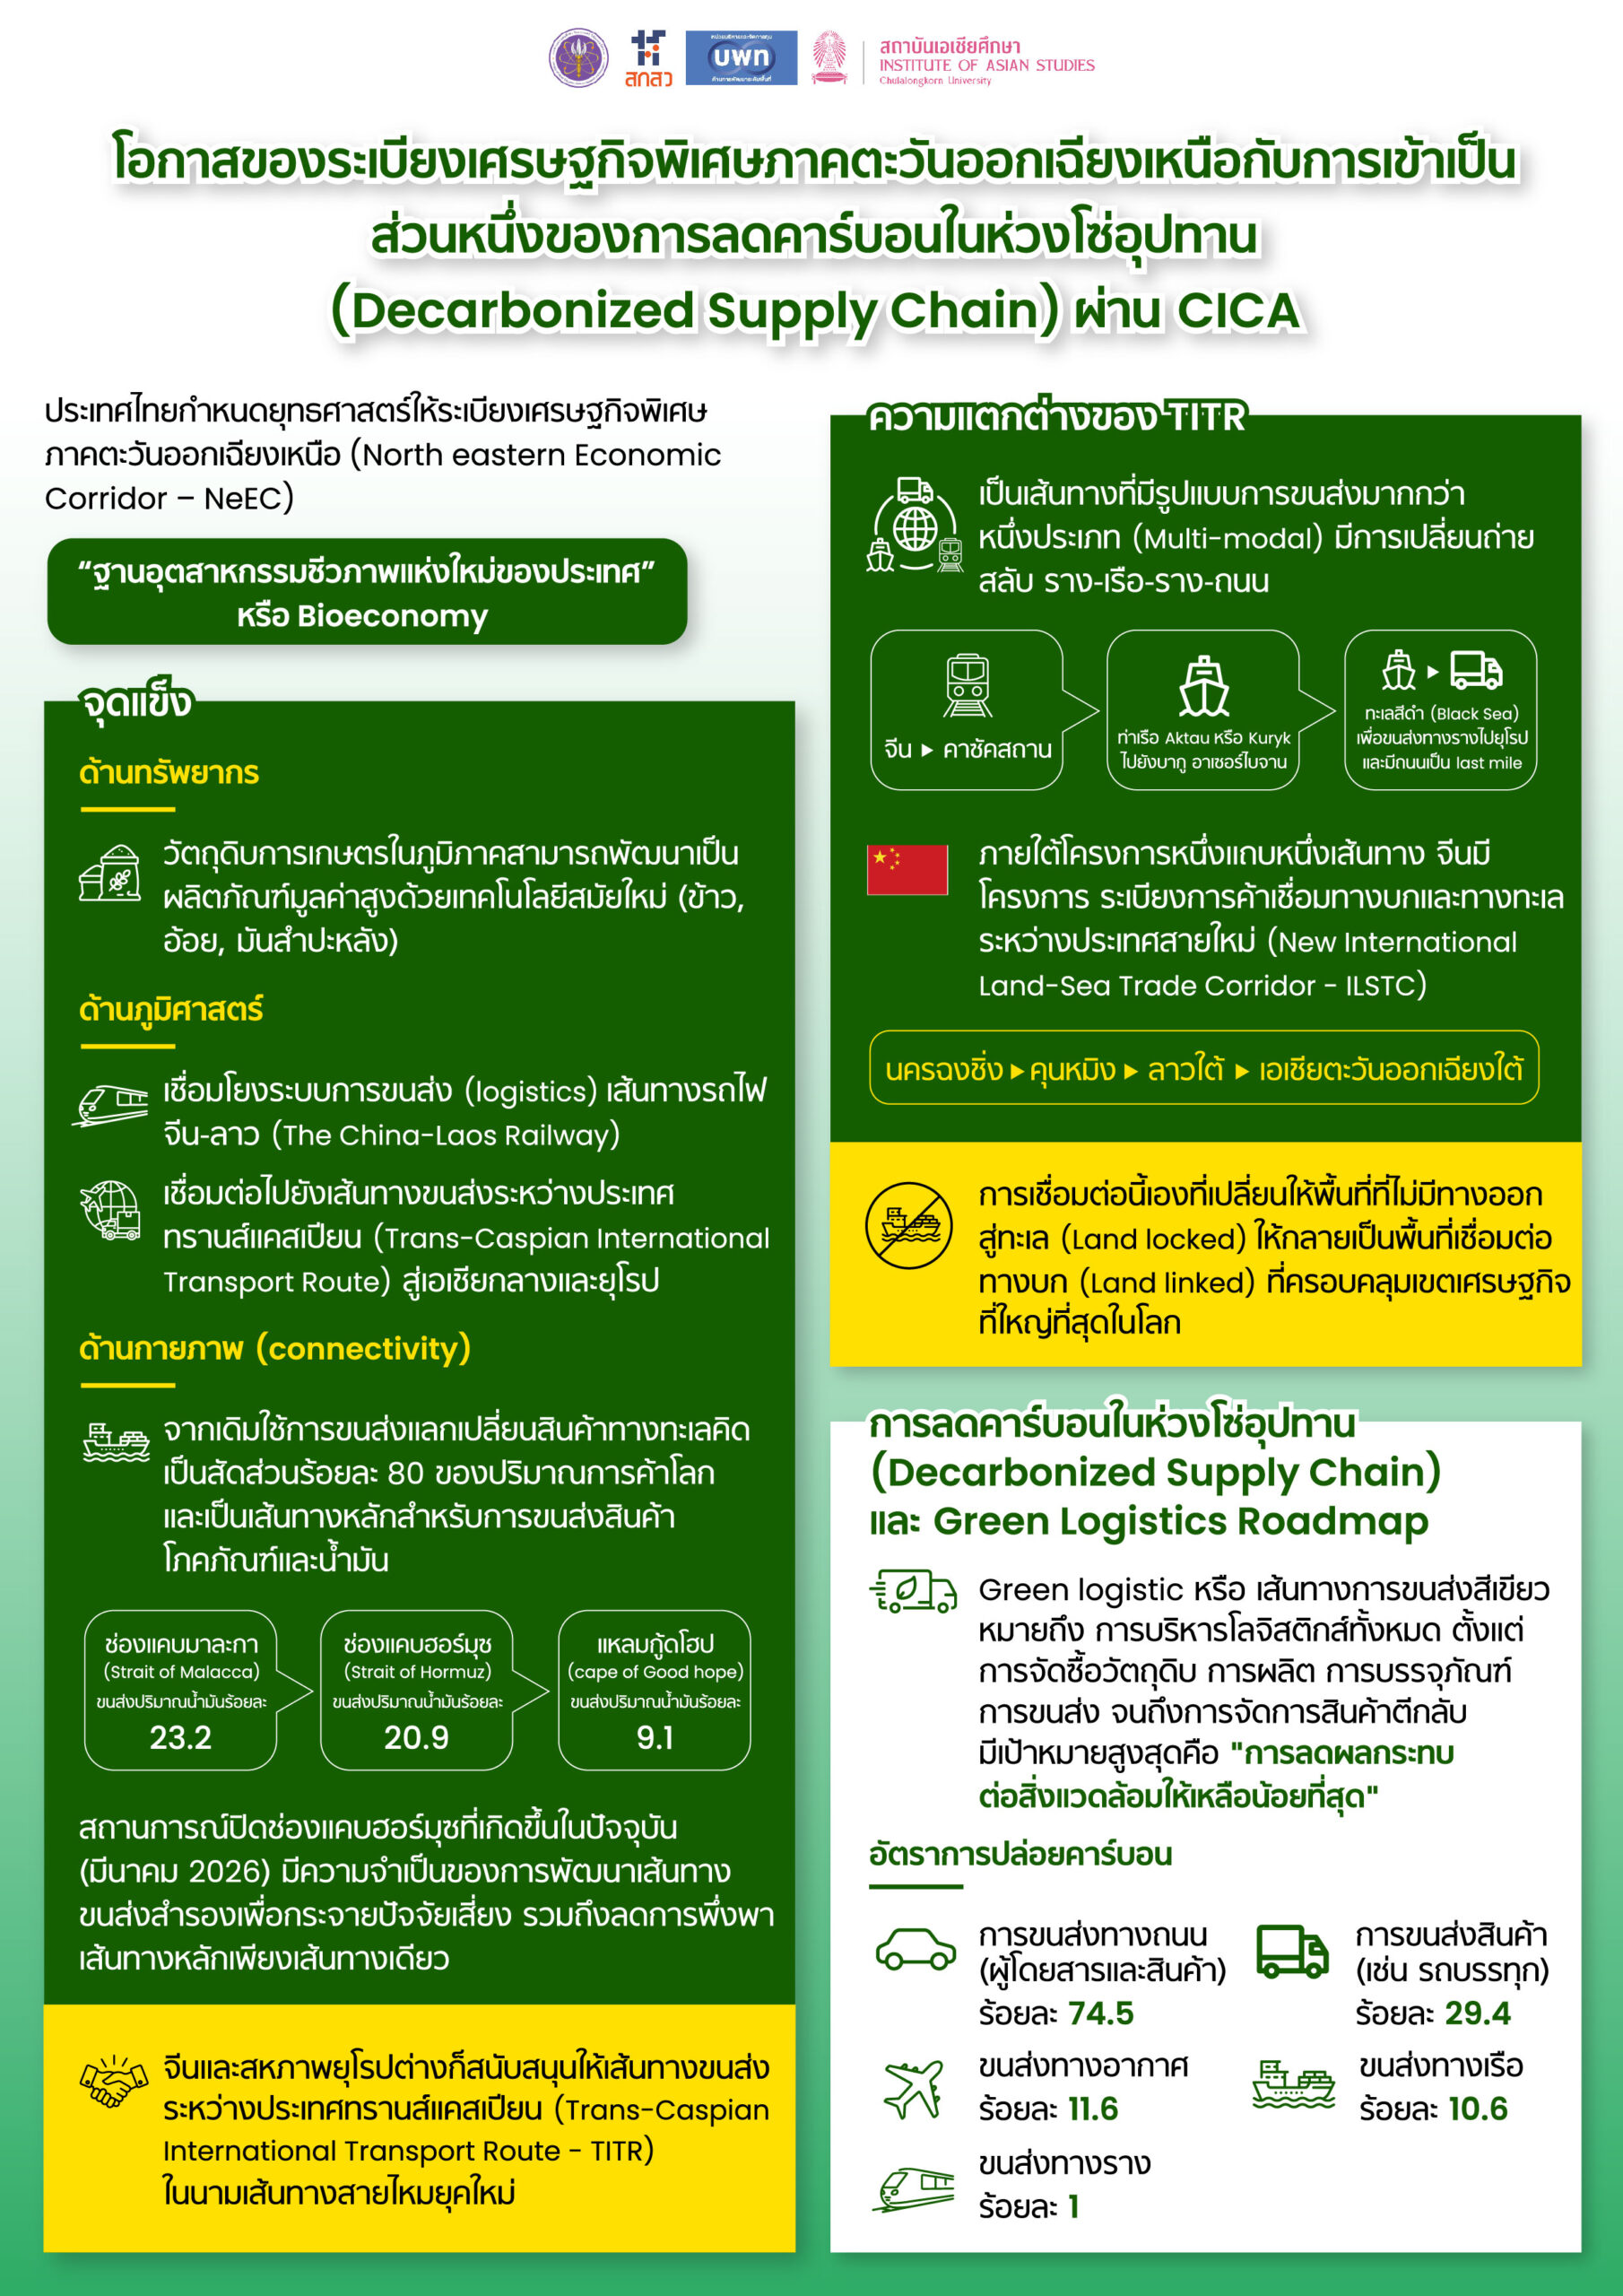
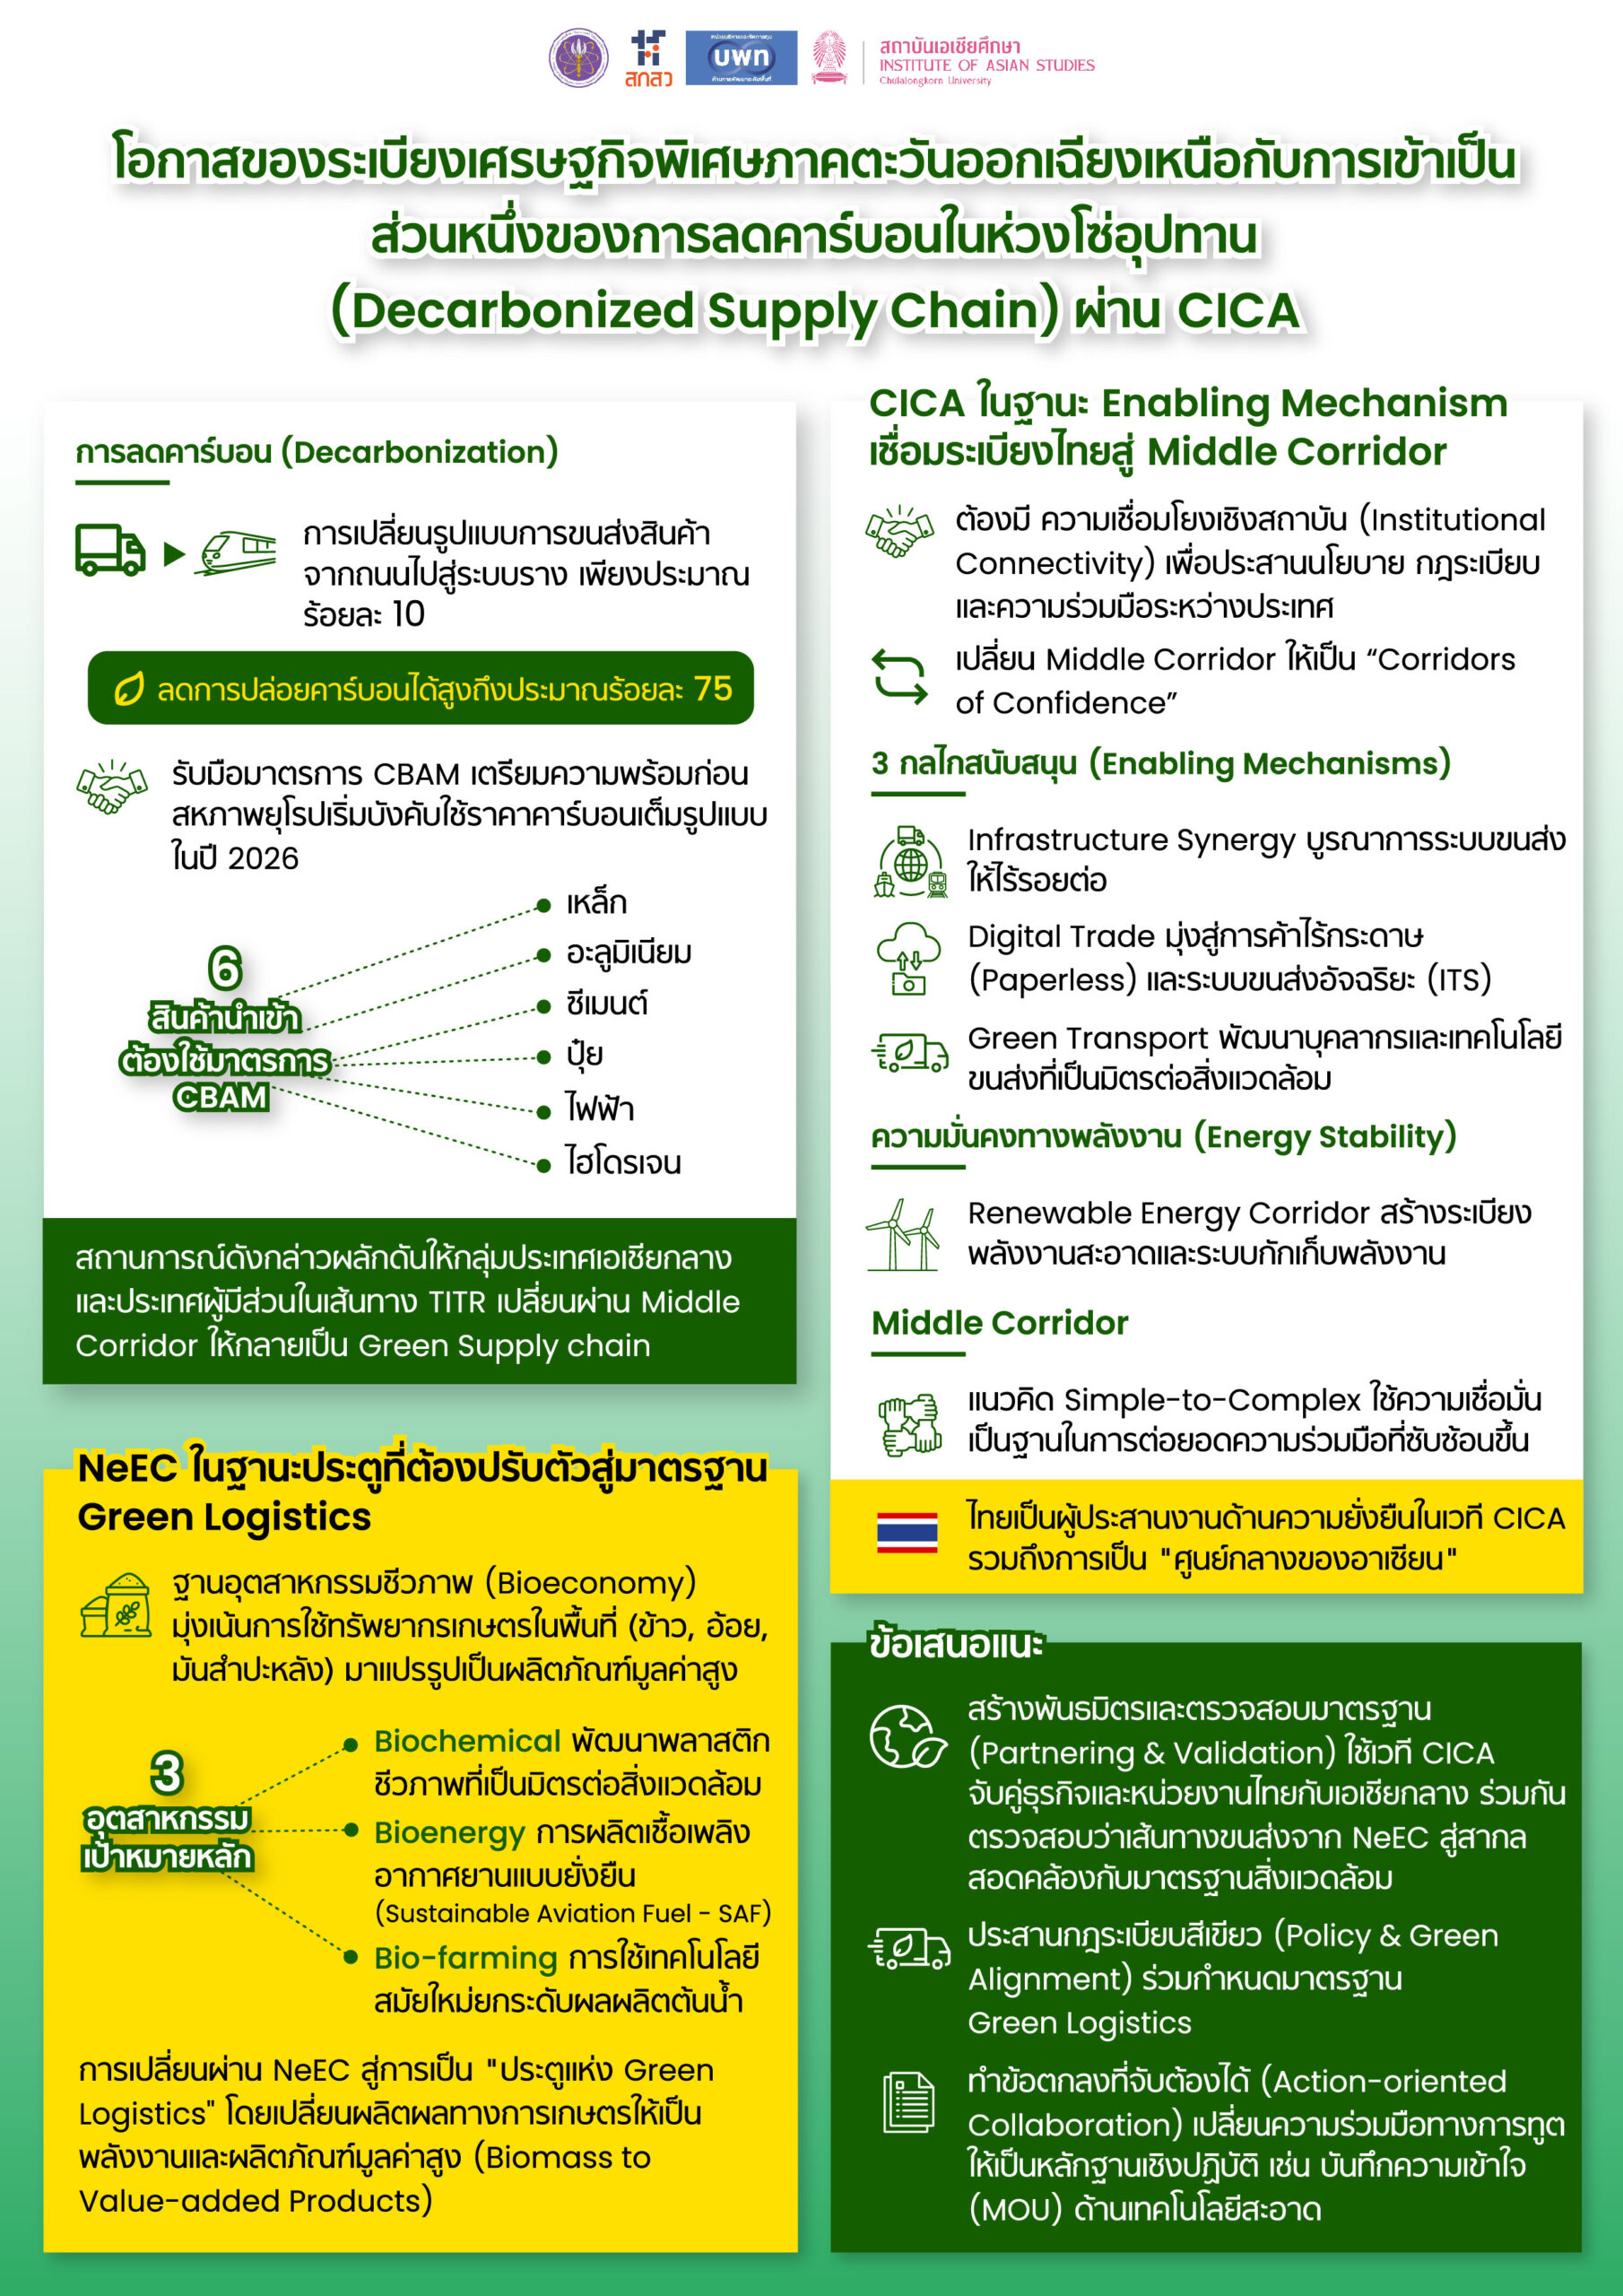
ประเทศไทยกำหนดยุทธศาสตร์ให้ระเบียงเศรษฐกิจพิเศษภาคตะวันออกเฉียงเหนือ (North eastern Economic Corridor – NeEC) มุ่งเน้นสู่การเป็น “ฐานอุตสาหกรรมชีวภาพแห่งใหม่ของประเทศ” หรือ Bioeconomy โดยอาศัยจุดแข็งด้านทรัพยากรชีวภาพและวัตถุดิบการเกษตรในภูมิภาคนี้มาพัฒนาเป็นผลิตภัณฑ์มูลค่าสูงด้วยเทคโนโลยีสมัยใหม่ และด้วยโอกาสในเชิงภูมิศาสตร์ที่สามารถเชื่อมโยงระบบการขนส่ง (logistics) เข้ากับโครงการหนึ่งแถบหนึ่งเส้นทาง (Belt and Road Initiative – BRI) ผ่านเส้นทางรถไฟจีน-ลาว (The China-Laos Railway) และเชื่อมต่อไปยังเส้นทางขนส่งระหว่างประเทศทรานส์แคสเปียน (Trans-Caspian International Transport Route) สู่เอเชียกลางและยุโรป จึงทำให้ระเบียงเศรษฐกิจพิเศษภาคตะวันออกเฉียงเหนือ (NeEC) เชื่อมเข้าเป็นส่วนหนึ่งของเส้นทางสายไหมยุคใหม่ ที่พาดผ่าน Pan-Eurasian โดยระบบห่วงโซ่อุปทานภาคพื้นดินเปลี่ยนถ่ายสลับ (Multimodal Land-linked Supply chain) ดังกล่าวกำลังถูกผลักดันไปสู่การเป็นห่วงโซ่อุปทานลดคาร์บอน (Decarbonized Supply Chain) ภายใต้บริบทของความผันผวนเชิงภูมิรัฐศาสตร์ และการเปลี่ยนผ่านสู่พลังงานสะอาดของโลก ประเทศไทยในฐานะฐานะสมาชิก CICA และเป็นผู้ประสานงานหลักด้านการพัฒนาเพื่อความยั่งยืน จึงควรทบทวนโอกาสของประเทศ โดยเฉพาะอย่างยิ่งศักยภาพของ NeEC ที่ต้องยกระดับเศรษฐกิจชีวภาพควบคู่ไปกับการสนับสนุนพันธกิจด้านความยั่งยืนทางสิ่งแวดล้อม
จาก Land-locked สู่ Land-linked: Pan-Eurasian Trade Route – BRI, TITR และ ILSTC
การเชื่อมต่อทางด้านกายภาพ (connectivity) และโครงสร้างพื้นฐานของการขนส่งแลกเปลี่ยนสินค้าทางเศรษฐกิจเดิมใช้เส้นทางขนส่งทางทะเลซึ่งคิดเป็นสัดส่วนร้อยละ 80 ของปริมาณการค้าโลก และเป็นเส้นทางหลักสำหรับการขนส่งสินค้าโภคภัณฑ์และน้ำมัน ได้แก่ เส้นทางผ่านช่องแคบมาละกา (Strait of Malacca) ช่องแคบฮอร์มุซ (Strait of Hormuz) และแหลมกู้ดโฮป (cape of Good hope) ที่ขนส่งปริมาณน้ำมันร้อยละ 23.2 ร้อยละ 20.9 และร้อยละ 9.1 ตามลำดับ รวมเป็นสัดส่วนเกินครึ่งหนึ่งของปริมาณการขนส่งน้ำมันโลก แต่ด้วยเส้นทางการขนส่งที่เป็นจุดคอขวด (Choke Point) ทั้งในเชิงกายภาพและเชิงภูมิรัฐศาสตร์ โดยเฉพาะอย่างยิ่งในบริบทสถานการณ์ปิดช่องแคบฮอร์มุซที่เกิดขึ้นในปัจจุบัน (มีนาคม 2026) ได้ชี้ให้เห็นถึงความจำเป็นเร่งด่วนของการ
พัฒนาเส้นทางขนส่งสำรองเพื่อกระจายปัจจัยเสี่ยงจากความผันผวนเชิงภูมิรัฐศาสตร์ รวมถึงการพึ่งพาเส้นทางหลักเพียงเส้นทางเดียว ซึ่งส่งผลต่อความมั่นคงทางพลังงานและห่วงโซ่อุปทานสินค้าดังที่ต้องอาศัยเส้นทางเดินเรือผ่านตะวันออกกลางเป็นหลัก
ภาพที่ 1 แผนที่แสดงปริมาณการขนส่งน้ำมันดิบและของเหลวอื่น ๆ ต่อวันผ่านจุดยุทธศาสตร์ทางทะเลของโลก (หน่วย: ล้านบาร์เรลต่อวัน) (ครึ่งแรกของปี 2025)
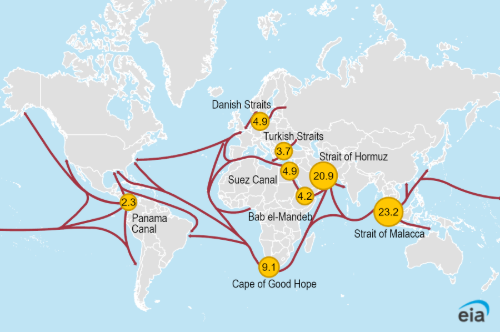
ที่มา – World Oil Transit Chokepoints (https://www.eia.gov/international/analysis/special-topics/World_Oil_Transit_Chokepoints)
ความเปราะบางดังกล่าวไม่เพียงแค่เพิ่งถูกรับรู้ จีนและสหภาพยุโรปต่างก็สนับสนุนให้เส้นทางขนส่งระหว่างประเทศทรานส์แคสเปียน (Trans-Caspian International Transport Route – TITR) เกิดขึ้นในนามของเส้นทางสายไหมยุคใหม่ แม้ว่าเมื่อเปรียบเทียบกับ Northern Corridor (New Eurasian Land Bridge) ที่ตัดผ่านรัสเซีย และ Southern Corridor ที่เชื่อมให้เอเชียกลางออกสู่ทะเลเมดิเตอร์เรเนียนผ่านตุรเกีย และเชื่อมสู่อินเดียผ่านอิหร่าน จะทำให้ TITR เป็นเส้นทางใหม่ แต่นับตั้งแต่ปี 2013 ของการริเริ่มโครงการหนึ่งแถบหนึ่งเส้นทาง ก็ปฏิเสธไม่ได้ว่าจีนนับ TITR เป็นเส้นทางส่วนหนึ่งของโครงการ BRI ตั้งแต่ต้น นั่นทำให้ Northern Corridor ที่ตัดผ่านรัสเซียถูกหลีกเลี่ยง และ Southern Corridor ถูกนับเป็นเพียงสาขาที่แตกออกไปภายใต้กรอบของ BRI เพียงเท่านั้นอย่างไรก็ตาม ความแตกต่างของ TITR คือการเป็นเส้นทางที่มีรูปแบบการขนส่งมากกว่าหนึ่งประเภท (Multi-modal) มีการเปลี่ยนถ่ายสลับ ราง-เรือ-ราง-ถนน โดยรถรางจากจีนถึงคาซัคสถาน ขนส่งข้ามทะเลแคสเบียนจากท่าเรือ Aktau หรือ Kuryk ไปยังบากู อาเซอร์ไบจาน ก่อนจะข้ามหรือเลาะทะเลสีดำ (Black Sea) เพื่อขนส่งทางรางต่อไปยังยุโรป และมีถนนเป็น last mile ซึ่งการเติบโตของปริมาณการขนส่งผ่าน TITR เป็นไปอย่างต่อเนื่อง ส่วนหนึ่งเป็นผลมาจากปัจจัยภายนอกและการรับมือกับความผันผวนของการเมืองระดับภูมิภาค จากวิกฤตการณ์รัสเซีย-ยูเครน (ปี 2022) ส่งผลให้มีปริมาณการขนส่งเพิ่มขึ้นเท่าตัวในปี 2024 และคาดว่าจะเพิ่มขึ้นต่อเนื่องจากสถานการณ์ปิดช่องแคบฮอร์มุซ
ผลให้มีปริมาณการขนส่งเพิ่มขึ้นเท่าตัวในปี 2024 และคาดว่าจะเพิ่มขึ้นต่อเนื่องจากสถานการณ์ปิดช่องแคบฮอร์มุซ
นอกจากนี้ ภายใต้โครงการหนึ่งแถบหนึ่งเส้นทาง จีนมีโครงการ ระเบียงการค้าเชื่อมทางบกและทางทะเลระหว่างประเทศสายใหม่ (New International Land-Sea Trade Corridor – ILSTC) ที่เชื่อมนครฉงชิ่ง มายังคุนหมิง ต่อเนื่องมาทางลาวใต้เพื่อเข้าสู่เอเชียตะวันออกเฉียงใต้ การเชื่อมต่อนี้เองที่เปลี่ยนให้พื้นที่ที่ไม่มีทางออกสู่ทะเล (Land locked) ให้กลายเป็นพื้นที่เชื่อมต่อทางบก (Land linked) ที่ครอบคลุมเขตเศรษฐกิจที่ใหญ่ที่สุดในโลก ตั้งแต่ ชายฝั่งมหาสมุทรแปซิฟิก จากจีนและอาเซียน ไปจนถึง ทะเลแคสเปียน เชื่อมกับ Southern Corridor มุ่งใต้สู่อินเดีย และไปสิ้นสุดที่ยุโรปจรดมหาสมุทรแอตแลนติก ทำให้นครฉงชิ่ง ซึ่งเป็นฐานอุตสาหกรรมสมัยใหม่ของจีนเป็น node ยุทธศาสตร์ เชื่อมเข้ากับระเบียงเศรษฐกิจภาดตะวันออกเฉียงเหนือของไทยโดยตรง
ภาพที่ 2 Trans-Caspian International Transport Route ที่เชื่อมผ่าน New International Land-Sea Trade Corridor มายังระเบียงเศรษฐกิจพิเศษภาคตะวันออกเฉียงเหนือของไทย
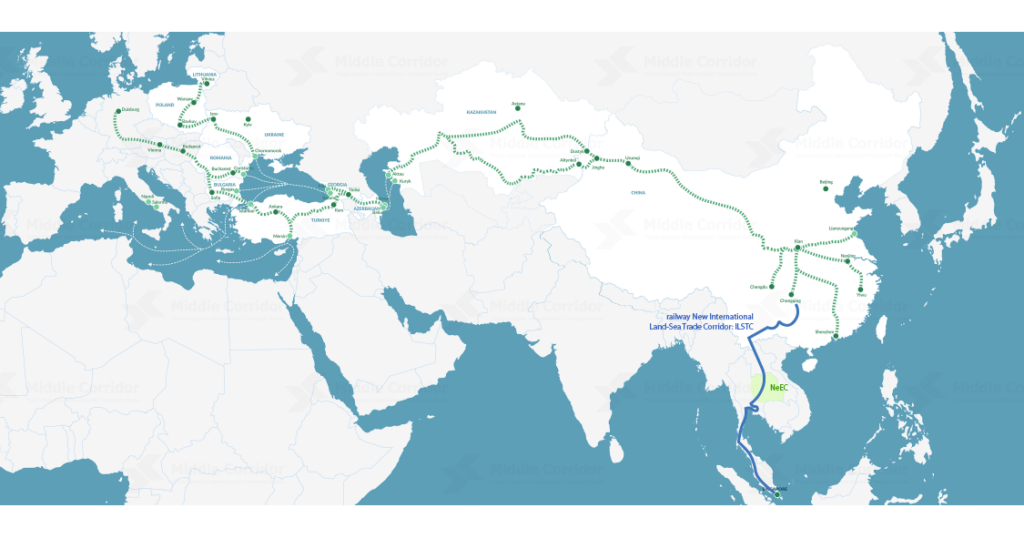
ดัดแปลงจาก https://middlecorridor.com/en/route โดยผู้วิจัย
การลดคาร์บอนในห่วงโซ่อุปทาน (Decarbonized Supply Chain) และ Green Logistics Roadmap
แม้ว่าการเชื่อมต่อเส้นทางขนส่งที่มุ่งตรงสู่ภาคตะวันออกเฉียงเหนือของไทยโดยตรงจะสร้างโอกาสมหาศาลในด้านเศรษฐกิจแก่ประเทศ แต่อย่างไรก็ตาม ภายใต้การบังคับใช้มาตรการปรับราคาคาร์บอนก่อนข้ามพรมแดน (The Carbon Border Adjustment Mechanism – CBAM) ของสหภาพยุโรป และเป้าหมาย Net Zero Emission ส่งผลให้การแสดงร่องรอยคาร์บอน (Carbon Footprint) ที่ต่ำกลายเป็นเงื่อนไขสำคัญในการเข้าสู่ตลาดโลกและการพัฒนาเส้นทางขนส่งที่ตอบโจทย์ห่วงโซ่อุปทานที่ปล่อยลดการคาร์บอนให้ได้น้อยที่สุด
หัวใจสำคัญของการปรับตัวคือการจัดการ Green logistic หรือ เส้นทางการขนส่งสีเขียว ซึ่งหมายถึง กระบวนการบริหารจัดการกิจกรรมทางโลจิสติกส์ทั้งหมด ตั้งแต่การจัดซื้อวัตถุดิบ การผลิต การบรรจุภัณฑ์ การขนส่ง ไปจนถึงการจัดการสินค้าตีกลับ โดยมีเป้าหมายสูงสุดคือ “การลดผลกระทบต่อสิ่งแวดล้อมให้เหลือน้อยที่สุด” ควบคู่ไปกับการรักษาประสิทธิภาพด้านต้นทุนและบริการ
ข้อมูลสถิติระบุว่าการขนส่งทางถนน (รวมขนส่งผู้โดยสารและสินค้า) คิดเป็นร้อยละ 74.5 ของการปล่อยคาร์บอนของการขนส่งทั้งหมด เฉพาะการขนส่งสินค้าทางถนน (เช่น รถบรรทุก) คิดเป็นร้อยละ 29.4 ขนส่งทางอากาศ ร้อยละ 11.6 ทางเรือ ร้อยละ 10.6 โดยการขนส่งทางราง คิดเป็นเพียงร้อยละ 1 เท่านั้น นอกจากนี้ ยังมีการศึกษาพบว่า การเปลี่ยนรูปแบบการขนส่งสินค้าจากถนนไปสู่ระบบรางเพียงประมาณร้อยละ 10 สามารถลดการปล่อยคาร์บอนได้สูงถึงประมาณร้อยละ 75 แสดงให้เห็นว่าการขนส่งทางรางที่มีประสิทธิภาพเป็นคำตอบ ของการพัฒนาเครือข่ายการขนส่งที่มุ่งเน้นการลดคาร์บอน บนฐานข้อมูลดังกล่าว รวมถึงความร่วมมือ Statement of Collaboration และการประชุมโต๊ะกลมระดับรัฐมนตรี ในช่วง COP29 นำไปสู่การวางรากฐานการเป็น “Green Corridor” ผ่านการบูรณาการระบบดิจิทัลเข้ากับโครงสร้างพื้นฐานเพื่อลดการปล่อยก๊าซเรือนกระจกอย่างเป็นรูปธรรม เช่น การนำเครื่องมืออย่าง OptETracker มาใช้คำนวณและรายงานข้อมูลการปล่อยก๊าซคาร์บอน (GHG emissions) ตลอดเส้นทาง นอกจากนี้ ยังนำไปสู่การวาง Roadmap มุ่งเน้นการเพิ่มประสิทธิภาพการขนส่งทางรางและการปรับปรุงท่าเรือในทะเลแคสเปียน ได้แก่ ท่าเรือ Aktau และ Alat ให้รองรับพลังงานสะอาดและลดระยะเวลาการรอคอยที่ด่านศุลกากร ผ่านการพยายามกำหนดอัตราค่าธรรมเนียมแบบรวม (มาตรฐานเดียวกัน) ตาม Action Plan for Eliminating Bottlenecks in the Middle Corridor ซึ่งจะช่วยลดร่องรอยคาร์บอน (Carbon Footprint) ได้มหาศาลเมื่อเทียบกับการขนส่งรูปแบบเดิม ยุทธศาสตร์การขับเคลื่อนดังกล่าวของ TITR หรือ Middle corridor ถือเป็นหัวใจสำคัญในการตอบโจทย์มาตรการ CBAM ของยุโรปที่บังคับใช้อย่างเต็มรูปแบบในปี 2026
อย่างไรก็ตาม ไม่เพียงแต่ระบบการขนส่งสีเขียวเท่านั้น มาตรการ CBAM ยังครอบคลุมไปถึงตัวของ “สินค้า” โดยกำหนดให้ผู้นำเข้าสินค้า 6 กลุ่มหลัก ได้แก่ เหล็ก อะลูมิเนียม ซีเมนต์ ปุ๋ย ไฟฟ้า และไฮโดรเจน เข้าสู่ สหภาพยุโรปจะต้องเริ่มซื้อใบรับรอง CBAM ตามปริมาณคาร์บอนที่ปล่อยออกมาจริง สถานการณ์ดังกล่าวผลักดันให้กลุ่มประเทศเอเชียกลางและประเทศผู้มีส่วนในเส้นทาง TITR เริ่งเปลี่ยนผ่าน Middle Corridor ให้กลายเป็น Green Supply chain เนื่องจากกระทบต่อสินค้าส่งออกหลักของภูมิภาคโดยตรง เช่น อาเซอร์ไบจาน ลงทุนในฟาร์มกังหันลมในทะเลแคสเปียนเพื่อจ่ายไฟให้กับท่าเรือและระบบรางตลอดแนว Middle Corridor หรือ สภาผู้แทนราษฎร (Mazhilis) ของคาซัคสถาน ได้ลงมติให้สัตยาบันใน “ร่างกฎหมายว่าด้วยการให้สัตยาบันความตกลงหุ้นส่วนเชิงยุทธศาสตร์ด้านการผลิตและการส่งผ่านพลังงานสะอาด” (Strategic Partnership Agreement on Green Energy Production and Transmission) ระหว่างคาซัคสถาน อาเซอร์ไบจาน และอุซเบกิสถาน เมื่อวันที่ 11 มีนาคม 2569 เพื่อขับเคลื่อน Green Energy Corridor ครอบคลุมถึงการส่งออก ไฟฟ้าสะอาด (Green Electricity) ไฮโดรเจนสีเขียว (Green Hydrogen) และ แอมโมเนียสีเขียว (Green Ammonia) ไปยังตลาดสหภาพยุโรปโดยตรง
จะพบว่า Middle Corridor มีความได้เปรียบชัดเจนในการคำนวณคาร์บอนรวม (Lifecycle Emission) เนื่องจากปล่อยคาร์บอนต่ำกว่าการขนส่งทางเรือที่ต้องอ้อมระยะไกล (โดยเฉพาะในช่วงวิกฤตฮอร์มุซ) และต่ำกว่าทางถนนอย่างมาก รวมถึงการวางแผนบริหารจัดการการลดคาร์บอนในห่วงโซ่อุปทานทั้งระบบ
สำหรับประเทศไทย CBAM อาจกระทบมูลค่าสินค้าส่งออกไป EU สูงถึง 28,573 ล้านบาท แต่การขยับตัวสู่เศรษฐกิจพลังงานสะอาดของกลุ่มประเทศเอเชียกลางและข้างเคียงกำลังชี้ให้เห็นว่า middle corridor ไม่เพียงแต่เป็นทางเลือกสำรองเพื่อหลีกเลี่ยงความผันผวนเชิงภูมิรัฐศาสตร์หรือวิกฤติพลังงานจากสถานการณ์สงคราม แต่ กำลังกลายเป็นเส้นทางหลักที่ตอบโจทย์ความยั่งยืนในอนาคต คำถามสำคัญที่ตามมาคือ เมื่อเส้นทางดังกล่าวถูกพัฒนาเชื่อมต่อจนถึงภาคตะวันออกเฉียงเหนือของไทย เรามีโอกาสและศักยภาพในด้านในบ้างในการเข้าเป็นส่วนหนึ่งของห่วงโซ่อุปทานลดคาร์บอนนี้
NeEC ในฐานะประตูที่ต้องปรับตัวสู่มาตรฐาน Green Logistics
ระเบียงเศรษฐกิจพิเศษภาคตะวันออกเฉียงเหนือ (Northeastern Economic Corridor – NeEC) วางหมุดหมายสำคัญในการพัฒนาเศรษฐกิจชีวภาพ (Bioeconomy) ภายใต้โมเดล BCG โดยอาศัยความเข้มแข็งของฐานทรัพยากรเกษตรกรรมในพื้นที่ ทั้งข้าว อ้อย และมันสำปะหลัง ซึ่งเป็นวัตถุดิบต้นน้ำขนาดใหญ่ที่สามารถต่อยอดสู่การแปรรูปชีวภาพมูลค่าสูง (High-value Bio-based Products) ผ่านการขับเคลื่อนของโครงสร้างพื้นฐานด้านการวิจัยและการตลาดที่เริ่มพัฒนาอย่างเป็นระบบใน 3 กลุ่มหลัก ได้แก่ กลุ่มชีวเคมี (Biochemical) กลุ่มพลังงานชีวภาพ (Bioenergy) และ กลุ่มการเกษตรชีวภาพ (Bio-farming)
นอกจากนี้ โครงสร้างพื้นฐานด้านการขนส่งที่เชื่อมโยงผ่านโครงข่ายรถไฟทางคู่และรถไฟความเร็วสูง เส้นทางกรุงเทพฯ–นครราชสีมา–หนองคาย ยังถือเป็น “กระดูกสันหลัง” ในการเชื่อมต่อภาคตะวันออกเฉียงเหนือเข้ากับระเบียงเศรษฐกิจข้ามภูมิภาค โดยเฉพาะการเชื่อมต่อกับรถไฟลาว-จีน และ Middle Corridor ซึ่งจะเปลี่ยนสถานะของ NeEC จากพื้นที่การผลิตให้กลายเป็นจุดยุทธศาสตร์สำคัญที่เชื่อมเอเชียตะวันออกเฉียงใต้เข้ากับห่วงโซ่อุปทานสีเขียวของโลก
ประกอบกับยุทธศาสตร์ปรับแผนด้านพลังงานของไทย (PDP 2026) ให้มุ่งเน้นการผลักดันไฟฟ้าพลังงานสะอาดและไฮโดรเจนสีเขียว (Green Hydrogen) อย่างเป็นรูปธรรม รวมทั้งการพิจารณาเพิ่มกรอบกำลังผลิตไฟฟ้าจากเทคโนโลยีพลังงานสะอาด ได้แก่ โรงไฟฟ้านิวเคลียร์โมดูลาร์ขนาดเล็ก (SMR) และโครงการดักจับและกักเก็บคาร์บอน (Carbon Capture and Storage – CCS) ส่งผลให้ NeEC มีศักยภาพในการยกระดับเศรษฐกิจชีวภาพ สู่การเป็น “Value-Added Logistics Node” โดย NeEC จะไม่ใช่เพียง “ทางผ่าน” ของสินค้า แต่จะมีศักยภาพในการเป็นศูนย์กลางการแปรรูปสินค้าด้วยเทคโนโลยีสีเขียว เช่น การผลิตแบตเตอรี่ EV หรือส่วนประกอบกังหันลม ก่อนส่งออกไปยังเอเชียกลางและยุโรป โดยในปี 2026 มีแผนการจัดตั้งโรงงานผลิตเชื้อเพลิงชีวภาพสำหรับอากาศยาน (Sustainable Aviation Fuel – SAF) และพลาสติกชีวภาพมูลค่าสูงในพื้นที่ เพื่อตอบโจทย์ความต้องการของตลาดโลกที่เข้มงวดด้านสิ่งแวดล้อมมากขึ้น
จากงานศึกษาของ ERIA (2024) พบว่า ความท้าทายของไทยในในการมุ่งสู่ Net Zero ระยะที่ 1 (2030s) คือการสร้างระบบภายในประเทศให้เข้มแข็ง (In-house development) เพื่อรักษาขีดความสามารถในการแข่งขัน โดยเฉพาะอย่างยิ่ง
- การยกระดับเทคโนโลยีการผลิตเอทานอล จากรุ่นที่ 1 ไป รุ่นที่ 2 (Second-generation Ethanol – E2G) และ รุ่นที่ 3 (Third-generation Ethanol – E3G) เพื่อรักษาความเป็นผู้นำและข้อได้เปรียบในการแข่งขันในอุตสาหกรรมเชื้อเพลิงชีวภาพ
- การเปลี่ยนผ่านจาก CCS การดักจับและกักเก็บ (CCS) ไปลงทุนในเทคโนโลยีการ นำคาร์บอนไปใช้ประโยชน์ (Carbon Capture, Utilization, and Storage – CCUS) พัฒนาเทคโนโลยีการขนส่งและการกักเก็บ CO2 ภายในประเทศเอง
- พัฒนาเทคโนโลยีการผลิต E-fuels และ Methanation ได้แก่ พัฒนาเครื่อง Electrolysers เพื่อผลิตไฮโดรเจน พัฒนาเทคโนโลยีการขนส่งไฮโดรเจน และเทคโนโลยี การเผาไหม้ร่วม (Co-combustion)
- พัฒนา ยานยนต์ไฟฟ้าเซลล์เชื้อเพลิง (Fuel Cell Vehicles – FCVs) * สร้างเครือข่าย สถานีเติมไฮโดรเจน (Hydrogen Refuelling Station – HRS)
การเปลี่ยนผ่าน NeEC สู่การเป็น “ประตูแห่ง Green Logistics” เพื่อเตรียมความพร้อมสู่การเข้าเป็นส่วนหนึ่งของห่วงโซ่อุปทานลดคาร์บอน คือการบูรณาการความเข้มแข็งของฐานทรัพยากรชีวภาพเข้ากับนวัตกรรมพลังงานสะอาดสมัยใหม่ โดยเปลี่ยนผลิตผลทางการเกษตรให้เป็นพลังงานและผลิตภัณฑ์มูลค่าสูง (Biomass to Value-added Products) ซึ่งไม่เพียงแต่จะช่วยลดร่องรอยคาร์บอนในกระบวนการผลิตตลอดเส้นทางโลจิสติกส์ แต่ยังเป็นการสร้าง “ความได้เปรียบเชิงภาษี” ภายใต้มาตรการระดับโลกอย่าง CBAM
CICA ในฐานะ Enabling Mechanism เชื่อมระเบียงไทยสู่ Middle Corridor
แต่อย่างไรก็ตาม ในบริบทของการขับเคลื่อนระเบียงเศรษฐกิจยุคใหม่ ความสำเร็จไม่ได้ขึ้นอยู่กับการลงทุนในโครงสร้างพื้นฐานทางกายภาพ (Hard Connectivity) เพียงอย่างเดียว แต่หัวใจสำคัญคือการสร้าง ความเชื่อมโยงเชิงสถาบัน (Institutional Connectivity) เพื่อประสานนโยบาย กฎระเบียบ และความร่วมมือระหว่างประเทศเข้าด้วยกัน ซึ่งเวที CICA (Conference on Interaction and Confidence Building Measures in Asia) กำลังทำหน้าที่เป็นแพลตฟอร์มเชิงนโยบายที่สำคัญในการเปลี่ยนเส้นทางขนส่งข้ามภูมิภาคอย่าง Middle Corridor (TITR) ให้กลายเป็น “Corridors of Confidence” หรือระเบียงแห่งความเชื่อมั่นที่มีความมั่นคงและยั่งยืน
ในงาน ASIA FORWARD ครั้งที่ 7 เมื่อวันที่ 26 กุมภาพันธ์ 2026 Ambassador Kairat Sarybay เลขาธิการ CICA ชี้ให้เห็นว่า CICA ให้ความสำคัญกับระเบียงขนส่งในฐานะ “เส้นเลือดใหญ่” ในการเชื่อมต่อเศรษฐกิจโลกภายใต้การประสานงานของอาเซอร์ไบจาน ซึ่งขับเคลื่อนผ่าน 3 กลไกหลัก ได้แก่ การสร้างการบูรณาการโครงสร้างพื้นฐาน (Infrastructure Synergy) เพื่อเพิ่มประสิทธิภาพการรองรับสินค้า การปรับใช้แพลตฟอร์มดิจิทัลและระบบขนส่งอัจฉริยะ (ITS) มุ่งสู่การค้าไร้กระดาษ (Paperless Trade) และการผลักดันการขนส่งสีเขียว (Green Transport) ผ่านการพัฒนาบุคลากรให้มีความเชี่ยวชาญในเทคโนโลยีที่เป็นมิตรต่อสิ่งแวดล้อม กระบวนการเหล่านี้มีเป้าหมายเพื่อสร้าง “ความไว้วางใจทางกายภาพ” (Physical Trust) ให้เกิดขึ้นในระบบการขนส่งต่อเนื่องหลายรูปแบบ ซึ่งเป็นหัวใจสำคัญของการค้าเสรีที่ไร้รอยต่อ
ในมิติของความมั่นคงทางพลังงาน CICA ถือเป็นรากฐานสำคัญของเสถียรภาพในภูมิภาค โดยมุ่งเน้นการสร้างความสมดุลแห่งผลประโยชน์ (Harmony of Interests) ระหว่างกลุ่มประเทศผู้ผลิต ผู้บริโภค และทางผ่าน เพื่อสร้างกลไกตลาดที่สามารถป้องกันวิกฤตการณ์พลังงานได้อย่างยั่งยืน นอกจากนี้ ยังมีการเร่งพัฒนาเทคโนโลยีพลังงานหมุนเวียนและการสร้าง “ระเบียงพลังงานใหม่” (Renewable Energy Corridors) ควบคู่ไปกับการจัดตั้งสิ่งอำนวยความสะดวกในการกักเก็บพลังงานเพื่อรองรับการเปลี่ยนผ่านสู่พลังงานสะอาด
นอกจากนี้ ยังเน้นว่า Middle Corridor ยังหมายถึงการเชื่อมโยงด้านความไว้เนื้อเชื่อใจระดับภูมิภาค ผ่านแนวคิด simple-to-complex ที่มองว่าความไว้เนื้อเชื่อใจจะเป็นจุดเริ่มต้นของการพัฒนาในระดับอื่น ๆ Middle Corridor จึงเปรียบได้กับตัวแทนของระเบียงเพื่อแลกเปลี่ยนองค์ความรู้และความร่วมมือในระดับสถาบัน โดยประเทศไทยในฐานะสมาชิก CICA และเป็นผู้ประสานงานด้านการพัฒนาเพื่อความยั่งยืน รวมถึงเป็น “ศูนย์กลางของอาเซียน” สามารถยกระดับบทบาทของประเทศผ่านกรอบแนวคิดและการเชื่อมโยงเชิงกายภาพดังกล่าว ซึ่งเชื่อว่ามีความสอดรับกับแนวทางของอาเซียนเช่นกัน
จะพบว่า ด้วยการประสานเป้าหมายของ CICA ที่มีความเชื่อมโยงในระดับสถาบัน และยุทธศาสตร์ของประเทศไทยในการพัฒนาระเบียงเศรษฐกิจพิเศษภาคตะวันออกเฉียงเหนือ (NeEC) จะเปลี่ยนภาคตะวันออกเฉียงเหนือของไทยให้กลายเป็นจุดยุทธศาสตร์สำคัญในห่วงโซ่อุปทานลดคาร์บอน (Decarbonized Supply Chain) ของโลก การใช้กลไก CICA เป็นแรงขับเคลื่อนจะช่วยให้ข้อเสนอเชิงพื้นที่ของไทยได้รับการยอมรับในระดับสากล
ข้อเสนอแนะการขับเคลื่อนระเบียงเศรษฐกิจพิเศษภาคตะวันออกเฉียงเหนือเพื่อเข้าเป็นส่วนหนึ่งของการลดคาร์บอนในห่วงโซ่อุปทาน (Decarbonized Supply Chain) ผ่าน CICA
การขับเคลื่อนระเบียงเศรษฐกิจพิเศษภาคตะวันออกเฉียงเหนือ (NeEC) ท่ามกลางวิกฤตการณ์ภูมิรัฐศาสตร์และมาตรการด้านสิ่งแวดล้อมที่เข้มงวดของโลก จำเป็นต้องอาศัยกลไกพหุภาคีที่ทรงพลังมากกว่าเพียงการเชื่อมต่อทางกายภาพ โดยเฉพาะภายใต้กรอบความร่วมมือ CICA ซึ่งกำลังยกระดับจากเวทีสร้างความไว้เนื้อเชื่อใจไปสู่องค์กรระหว่างประเทศที่มีบทบาทสำคัญในการกำหนดมาตรฐานระเบียงขนส่งสีเขียว (Green Corridor) ประเทศไทยในฐานะผู้ประสานงานหลักด้านการพัฒนาที่ยั่งยืน จึงอยู่ในสถานะที่ได้เปรียบในการใช้แพลตฟอร์มนี้เป็น “กลไกขับเคลื่อนหลัก” (Enabling Mechanism) เพื่อเชื่อมโยงฐานอุตสาหกรรมชีวภาพของ NeEC เข้ากับห่วงโซ่อุปทานลดคาร์บอน (Decarbonized Supply Chain) ของ Pan-Eurasia ผ่านเส้นทาง Middle Corridor โดยมีข้อเสนอแนะการดำเนินงานเชิงยุทธศาสตร์ 3 ประการ ดังนี้
1. การสร้างพันธมิตรเชิงยุทธศาสตร์และการยอมรับร่วม (Strategic Partner Mapping & Validation)
ไทยสามารถใช้กลไกของ CICA ในการระบุและจับคู่ภาคีความร่วมมือ (Stakeholder Mapping) ระหว่างหน่วยงานด้านนโยบายและภาคธุรกิจของไทย กับประเทศในเอเชียกลางที่เป็นสมาชิกหลักอย่างคาซัคสถานและอาเซอร์ไบจาน เพื่อตรวจสอบและยืนยันความพร้อม (Partnership Readiness) ของเส้นทางโลจิสติกส์จาก NeEC สู่ยุโรป ว่าสอดคล้องกับมาตรฐานสิ่งแวดล้อมและข้อกำหนดของตลาดต่างประเทศจริงเพียงใด
2. การประสานนโยบายเพื่อลดอุปสรรคข้ามพรมแดน (Policy Alignment & Regulatory Co-operation)
เพื่อให้ Middle Corridor เป็นห่วงโซ่อุปทานลดคาร์บอนที่มีประสิทธิภาพ ไทยสามารถใช้เวทีหารือ (Strategic Consultation) ภายใต้กรอบ CICA เพื่อร่วมกำหนดมาตรฐาน “Green Logistics” และ “Green Energy Corridor” ให้เป็นไปในทิศทางเดียวกัน การประสานกฎระเบียบนี้จะช่วยลดความเหลื่อมล้ำด้านมาตรฐานการรายงานคาร์บอน (Carbon Reporting) และสร้างระบบติดตามที่น่าเชื่อถือ ซึ่งเป็นเงื่อนไขสำคัญในการรับมือกับมาตรการ CBAM
3. การเปลี่ยนความร่วมมือให้เป็นข้อตกลงที่จับต้องได้ (Documented Collaboration)
บทบาทของไทยผ่านกองทุน CICA Fund และโครงการความร่วมมือต่าง ๆ จะไม่ใช่เพียงกิจกรรมทางการทูตเพียงลำพัง แต่คือการสร้างหลักฐานเชิงปฏิบัติ (Action-oriented Evidence) เช่น การร่วมร่างกรอบความร่วมมือ (Concept Note) หรือบันทึกความเข้าใจด้านการถ่ายทอดเทคโนโลยีสีเขียว ซึ่งจะช่วยให้ข้อเสนอในการพัฒนา NeEC มีน้ำหนักและได้รับการยอมรับในระดับสากล
โอกาสในการต่อยอดงานวิจัยกับระเบียงเศรษฐกิจพิเศษของไทย โดยเฉพาะ NeEC ในอนาคตควรคำนึงถึงการสำรวจพฤติกรรมตลาด ความต้องการนวัตกรรมชีวภาพในกลุ่มประเทศเกิดใหม่ และการวิเคราะห์ความเป็นไปได้ในการจับคู่ห่วงโซ่มูลค่า (Value Chain Mapping) ระหว่างวัตถุดิบต้นน้ำจาก NeEC กับอุตสาหกรรมกลางน้ำในเอเชียกลาง เพื่อสร้างโมเดลความร่วมมือที่ตอบโจทย์ทั้งความมั่นคงทางพลังงานและการลดคาร์บอนอย่างยั่งยืน การทำความเข้าใจมิติเหล่านี้อย่างถ่องแท้จะเป็นกุญแจสำคัญที่ทำให้ประเทศไทยไม่เพียงแต่ “ตกขบวน” การพัฒนายั่งยืน แต่จะเป็นผู้กำหนดทิศทางและสร้างแต้มต่อทางการแข่งขันในเวทีโลกได้อย่างมีเสถียรภาพระยะยาว
เพื่อให้ข้อเสนอเชิงนโยบายนี้สามารถนำไปสู่การปฏิบัติได้อย่างเป็นรูปธรรมและเท่าทันต่อสถานการณ์ความผันผวนของโลก การวิจัยต่อยอดในระยะถัดไปจึงมีความจำเป็นอย่างยิ่ง โดยเฉพาะการศึกษาเชิงลึกเกี่ยวกับโอกาสทางเศรษฐกิจและระเบียบวิธีปฏิบัติในภูมิภาคเอเชียกลางและเอเชียใต้ ซึ่งเป็นจุดยุทธศาสตร์ใหม่ที่ไทยยังขาดข้อมูลเชิงลึกในมิติของมาตรฐานกฎระเบียบสิ่งแวดล้อมในระดับท้องถิ่น (Local Regulatory Landscape) เนื่องจากระเบียงเศรษฐกิจพิเศษของไทยมีศักยภาพในการเชื่อมต่อกับเส้นทางขนส่งที่และกรอบความร่วมมือที่หลากหลาย เช่น SEC กับ BIMSTEC ในภูมิภาคเอเชียใต้ เป็นต้น